
Οργανική αύξηση χορηγήσεων κατά €3,8δις το Εννεάμηνο 2026 (+10,5% σε ετήσια βάση)
Αύξηση καταθέσεων κατά €4,7δις το Εννεάμηνο 2026 (+10,6% σε ετήσια βάση)
- Αύξηση υπό διαχείριση κεφαλαίων κατά €1,5δις το Εννεάμηνο 2026 (+22,3% σε ετήσια βάση)
- Καθαρά κέρδη ανά μετοχή €31 σεντς, με τις δραστηριότητες εκτός Ελλάδος να συνεισφέρουν σχεδόν το μισό των προσαρμοσμένων καθαρών κερδών
- Απόδοση ενσώματων ιδίων κεφαλαίων 16,9%
- Ενσώματα ίδια κεφάλαια ανά μετοχή €2,65
- Ενδιάμεσο μέρισμα ύψους €5,99 σεντς ανά μετοχή, πληρωτέο στις 26 Νοεμβρίου 2026
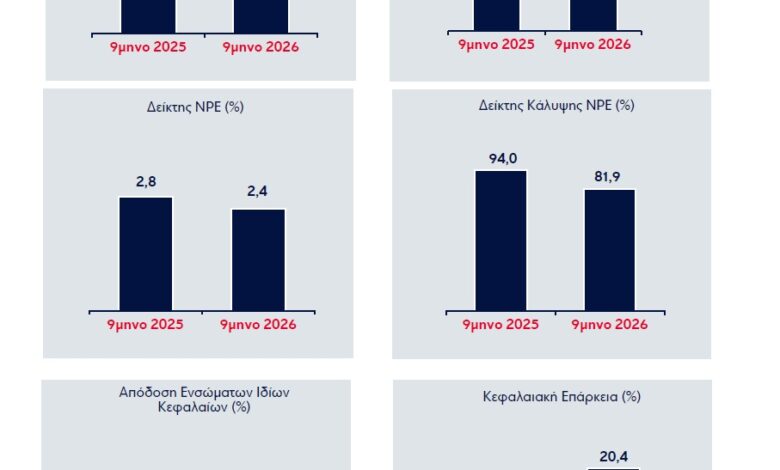
- Δείκτης συνολικής κεφαλαιακής επάρκειας (CAD) και δείκτης CET1 20,4% και 15,5%, αντίστοιχα[1]
- Δείκτης NPE και δείκτης προβλέψεων προς NPEs 2,4% και 81,9%, αντίστοιχα[2]
- Απόκτηση της δραστηριότητας ζωής της Eurolife FFH ενισχύει τη βάση κερδοφορίας, την ασφαλιστική παρουσία και το προφίλ διαφοροποίησης
« Με την Ευρώπη να αντιμετωπίζει μια σοβαρή ενεργειακή και πληθωριστική κρίση με ευρείες πολιτικές και κοινωνικές συνέπειες, οι ανησυχίες για τα δημοσιονομικά ελλείμματα και το αυξανόμενο δημόσιο χρέος είναι στο επίκεντρο των αγορών. Σε αυτό το περιβάλλον, η Ελλάδα και η Κύπρος ξεχωρίζουν με ισχυρά πρωτογενή πλεονάσματα ύψους 3,3% και 4,0% του ΑΕΠ, αντίστοιχα, και ταχέως μειούμενα επίπεδα χρέους. Ο δείκτης χρέους προς ΑΕΠ της Ελλάδας μειώνεται ταχύτερα από οποιαδήποτε άλλη χώρα της ΕΕ, ενώ το χρέος προς ΑΕΠ της Κύπρου έχει μειωθεί στο 50%. Η Βουλγαρία επωφελείται επίσης από έναν χαμηλό δείκτη δημόσιου χρέους προς ΑΕΠ της τάξης του 33%, ενώ η ένταξη της χώρας στο ευρώ και η επιστροφή της πολιτικής σταθερότητας ενισχύουν περαιτέρω τις μακροοικονομικές προοπτικές της οικονομίας.
Σε αυτό το πλαίσιο, η Eurobank συνεχίζει να καταγράφει ισχυρές επιδόσεις. Το δανειακό χαρτοφυλάκιο επεκτάθηκε κατά 10,5% σε ετήσια βάση και κατά €3,8δις κατά τη διάρκεια του εννεαμήνου του 2026. Οι καταθέσεις αυξήθηκαν κατά 10,6% σε ετήσια βάση και κατά €4,7δις από την αρχή του έτους, ενώ τα υπό διαχείριση κεφάλαια ενισχύθηκαν κατά €2,1δις ή 22,3% σε ετήσια βάση. Ως αποτέλεσμα των ισχυρών επιδόσεων, η απόδοση επί των ιδίων κεφαλαίων ανήλθε σε 17%, με ισχυρή συνεισφορά από τις δραστηριότητες εκτός Ελλάδος, οι οποίες αντιπροσωπεύουν σχεδόν το μισό των κερδών.
Η απόδοση του εννεαμήνου του 2026 καταδεικνύει την ικανότητά μας να επιτυγχάνουμε σταθερή οργανική ανάπτυξη και επιβεβαιώνει την δυνατότητα μας για επίτευξη ή υπέρβαση των στόχων μας για το σύνολο του έτους. Η ολοκλήρωση της εξαγοράς της Eurolife παρέχει μια πρόσθετη δυναμική ανάπτυξης, ιδιαίτερα στον τομέα των ασφαλειών και της Διαχείρισης Περιουσίας. Αντικατοπτρίζοντας τη δυναμική των επιδόσεών μας και τη συνετή διαχείριση κεφαλαίου, θα διανείμουμε ενδιάμεσο μέρισμα ύψους €5,99 σεντς ανά μετοχή στις 26 Νοεμβρίου. »
Φωκίων Καραβίας, Διευθύνων Σύμβουλος
Ανάλυση Αποτελεσμάτων Εννεαμήνου 2026
Θετικές ήταν οι επιδόσεις της Eurobank το Εννεάμηνο 2026. Πιο αναλυτικά:
- Tα καθαρά έσοδα από τόκους αυξήθηκαν σε ετήσια βάση κατά 8,7% σε €2.068εκ. Τα καθαρά έσοδα από τόκους για το Γ’ τρίμηνο 2026 αυξήθηκαν κατά 5,0% σε τριμηνιαία βάση σε €719εκ, λόγω αυξημένων τοκοφόρων περιουσιακών στοιχείων και ψηλότερων επιτοκίων από την ΕΚΤ (το μέσο επιτόκιο διευκόλυνσης αποδοχής καταθέσεων της ΕΚΤ διαμορφώθηκε σε 229 μονάδες βάσης το Γ΄ Τρίμηνο 2026, έναντι 204 μονάδων βάσης το Β΄ Τρίμηνο 2026).
- Τα καθαρά έσοδα από αμοιβές και προμήθειες ενισχύθηκαν σε ετήσια βάση κατά 13,0% και ανήλθαν σε €630εκ., κυρίως λόγω των εσόδων από τις Χορηγήσεις Δανείων, την Διαχείριση Περιουσίας και των εσόδων από ασφαλιστικές δραστηριότητες και αντιστοιχούσαν σε 76 μονάδες βάσης επί του συνολικού ενεργητικού.
- Τα οργανικά έσοδα αυξήθηκαν κατά 9,7% σε ετήσια βάση σε €2.698 εκ., ενώ τα συνολικά έσοδα ενισχύθηκαν κατά 10,8% σε ετήσια βάση σε €2.776εκ.
- Οι λειτουργικές δαπάνες αυξήθηκαν σε ετήσια βάση κατά 6,9% σε €995εκ, με τον δείκτη κόστους – εσόδων να βελτιώνεται σε 35,8% από 37,1% το Εννεάμηνο 2025.
- Τα οργανικά κέρδη προ προβλέψεων αυξήθηκαν σε ετήσια βάση κατά 11,4% σε €1.703εκ, ενώ τα συνολικά κέρδη προ προβλέψεων αυξήθηκαν σε ετήσια βάση κατά 13,1% σε €1.781εκ.
- Οι προβλέψεις επισφαλών απαιτήσεων μειώθηκαν σε ετήσια βάση κατά 5,5% σε €224εκ. και αντιστοιχούσαν σε 53 μονάδες βάσης επί των μέσων χορηγήσεων.
- Τα οργανικά λειτουργικά κέρδη προ φόρων αυξήθηκαν σε ετήσια βάση κατά 14,4% σε €1.478εκ.
- Τα προσαρμοσμένα καθαρά κέρδη διαμορφώθηκαν σε €1.209εκ., αυξημένα σε ετήσια βάση κατά 14,3%, ενώ τα συνολικά καθαρά κέρδη αυξήθηκαν κατά 12,4% σε €1.161εκ.
- Τα κέρδη ανά μετοχή και η απόδοση των ενσώματων ιδίων κεφαλαίων διαμορφώθηκαν σε €0,31 και 16,9% αντίστοιχα.
- Tα προσαρμοσμένα καθαρά κέρδη των δραστηριοτήτων εκτός Ελλάδος παρέμειναν σχεδόν αμετάβλητα στα €555εκ. και συνεισέφεραν 45,9% στη κερδοφορία του Ομίλου. Ειδικότερα, τα προσαρμοσμένα καθαρά κέρδη στην Κύπρο μειώθηκαν σε ετήσια βάση κατά 3,9% σε €356εκ. και στη Βουλγαρία αυξήθηκαν σε ετήσια βάση κατά 9,2% σε €182εκ.
- Ο δείκτης των μη εξυπηρετούμενων ανοιγμάτων (NPEs) διαμορφώθηκε σε 2,4% και η κάλυψη των NPEs από τις σωρευτικές προβλέψεις ανήλθε σε 81,9% στις 30 Σεπτεμβρίου 2026[3].
- Η κεφαλαιακή επάρκεια διατηρήθηκε σε ισχυρά επίπεδα, με τον δείκτη συνολικής κεφαλαιακής επάρκειας (CAD) και τον δείκτη κοινών μετοχών CET1 να διαμορφώνονται σε 20,4% και 15,5% αντίστοιχα, στις 30 Σεπτεμβρίου 2026[4].
- Τα ενσώματα ίδια κεφάλαια ανά μετοχή ανήλθαν σε €2,65 στις 30 Σεπτεμβρίου 2026, αυξημένα σε ετήσια βάση κατά 7,7%.
- To σύνολο του ενεργητικού διαμορφώθηκε σε €114,2δις στις 30 Σεπτεμβρίου 2026, εκ των οποίων €66,9δις στην Ελλάδα, €29,4δις στην Κύπρο και €14,8δις στη Βουλγαρία.
- Τα δάνεια ενισχύθηκαν οργανικά κατά €3,8δις το Εννεάμηνο 2026, εκ. των οποίων €2,0δις στην Ελλάδα και €1,8δις στις δραστηριότητες εκτός Ελλάδος. Τα συνολικά υπόλοιπα χορηγήσεων (προ προβλέψεων) διαμορφώθηκαν σε €59,1δις στις 30 Σεπτεμβρίου 2026, εκ των οποίων €38,6δις στην Ελλάδα, €9,3δις στην Κύπρο και €10,1δις στη Βουλγαρία. Σε επίπεδο Ομίλου, τα επιχειρηματικά δάνεια ανήλθαν σε €37,1δις, τα στεγαστικά σε €13,1δις και τα καταναλωτικά σε €5,3δις.
- Οι καταθέσεις πελατών αυξήθηκαν κατά €4,7δις το Εννεάμηνο 2026 σε €87,2δις στις 30 Σεπτεμβρίου 2026, εκ των οποίων €48,5δις στην Ελλάδα, €24,3δις στην Κύπρο και €11,7δις στη Βουλγαρία. Ο δείκτης χορηγήσεων προς καταθέσεις διαμορφώθηκε σε 66,4% και ο δείκτης κάλυψης ρευστότητας σε 174,4% στις 30 Σεπτεμβρίου 2026.
- Τα υπό διαχείριση κεφάλαια πελατών αυξήθηκαν σε ετήσια βάση κατά 22,3% και διαμορφώθηκαν σε €11,4δις στις 30 Σεπτεμβρίου Το ενεργητικό και παθητικό των private banking πελατών αυξήθηκε σε ετήσια βάση κατά 13,2% και ανήλθε σε €15,9δις στις 30 Σεπτεμβρίου 2026.
|
Βασικά Οικονομικά Μεγέθη (€εκ.) |
9μηνο 2026 |
9μηνο 2025 |
Μεταβολή |
|
Καθαρά Έσοδα από Τόκους |
2.068 |
1.902 |
8,7% |
|
Καθαρά Έσοδα Προμηθειών |
630 |
557 |
13,0% |
|
Λειτουργικά Έσοδα |
2.776 |
2.506 |
10,8% |
|
Λειτουργικά Έξοδα |
995 |
930 |
6,9% |
|
Οργανικά Κέρδη προ Προβλέψεων |
1.703 |
1.529 |
11,4% |
|
Κέρδη προ Προβλέψεων |
1.781 |
1.575 |
13,1% |
|
Προβλέψεις Πιστωτικών Κινδύνων |
224 |
237 |
-5,5% |
|
Οργανικά Λειτουργικά Κέρδη |
1.478 |
1.292 |
14,4% |
|
Προσαρμοσμένα Καθαρά Κέρδη |
1.209 |
1.058 |
14,3% |
|
Καθαρά Κέρδη μετά από φόρους |
1.161 |
1.033 |
12,4% |
|
Στοιχεία Ισολογισμού (€εκ.) |
9μηνο 2026 |
9μηνο 2025 |
|
Καταναλωτικά Δάνεια |
5.309 |
4.767 |
|
Στεγαστικά Δάνεια |
13.084 |
12.865 |
|
Δάνεια προς Μικρές Επιχειρήσεις |
3.457 |
3.526 |
|
Δάνεια προς Μεσαίες & Μεγάλες Επιχειρήσεις |
33.580 |
29.123 |
|
Σύνολο Χορηγήσεων (προ προβλέψεων) |
59.049 |
54.268 |
|
Σύνολο Καταθέσεων |
87.182 |
78.999 |
|
Σύνολο Ενεργητικού |
114.234 |
102.969 |
|
Χρηματοοικονομικοί Δείκτες |
9μηνο 2026 |
9μηνο 2025 |
|
Καθαρό Περιθώριο Επιτοκίου |
2,49% |
2,49% |
|
Δείκτης Κόστους προς Έσοδα |
35,8% |
37,1% |
|
Μη Εξυπηρετούμενα Ανοίγματα (NPEs) |
2,4%[5] |
2,8% |
|
Σωρευτικές Προβλέψεις προς μη Εξυπηρετούμενα Ανοίγματα |
81,9%[6] |
94,0% |
|
Προβλέψεις προς Δάνεια |
0,53% |
0,61% |
|
Απόδοση Ενσώματων Ιδίων Κεφαλαίων |
16,9% |
16,2% |
|
Κέρδη ανά Μετοχή (€) |
0,31 |
0,28 |
|
CET1 |
15,5%[7] |
15,5% |
|
Ορολογία – Ορισμός Εναλλακτικών Δεικτών Μέτρησης της Απόδοσης (ΕΔΜΑ) και λοιπών χρηματοοικονομικών δεικτών |
- Απόδοση Ενσώματων Ιδίων Κεφαλαίων (RoTBV): ): Ο λόγος των προσαρμοσμένων καθαρών κερδών, μετά την αφαίρεση της απόδοσης (coupons) των AT1 κεφαλαιακών μέσων σε δεδουλευμένη βάση (μετά από φόρο), προς το μέσο υπόλοιπο της Ενσώματης Λογιστικής Αξίας (Tangible Book Value).
- Προσαρμοσμένα Βασικά Κέρδη ανά μετοχή (Basic Earnings per share – EPS): Ο λόγος των καθαρών κερδών που αναλογούν στους κατόχους τίτλων καθαρής θέσης της μητρικής εταιρείας, μετά την αφαίρεση της απόδοσης (coupons) των AT1 κεφαλαιακών μέσων σε δεδουλευμένη βάση (μετά από φόρο), προς το μέσο σταθμισμένο αριθμό κοινών μετοχών σε κυκλοφορία κατά τη διάρκεια της περιόδου.
- Δείκτης Δανείων προς Καταθέσεις: Ο λόγος των δανείων και απαιτήσεων από πελάτες που επιμετρώνται στο αποσβέσιμο κόστος (amortised cost) προς τις υποχρεώσεις προς πελάτες στο τέλος της υπό εξέταση περιόδου.
- Δείκτης Εσόδων από αμοιβές και προμήθειες προς σύνολο ενεργητικού: Ο λόγος των εσόδων από αμοιβές και προμήθειες και των εσόδων της υπό εξέταση περιόδου σε ετησιοποιημένη βάση και διαιρούμενο προς το μέσο υπόλοιπο του συνόλου ενεργητικού των συνεχιζόμενων δραστηριοτήτων (ο αριθμητικός μέσος όρος του συνόλου ενεργητικού, εξαιρουμένων των στοιχείων ενεργητικού από μη συνεχιζόμενες δραστηριότητες, στο τέλος της υπό εξέταση περιόδου, στο τέλος των ενδιάμεσων τριμήνων και στο τέλος της προηγούμενης περιόδου).
- Δείκτης Κάλυψης Μη Εξυπηρετούμενων Ανοιγμάτων (NPE): Ο λόγος των συσσωρευμένων προβλέψεων για πιστωτικούς κινδύνους από δάνεια και απαιτήσεις από πελάτες και των προβλέψεων για δεσμεύσεις που σχετίζονται με το πιστωτικό κίνδυνο (στοιχεία εκτός ισολογισμού), προς το σύνολο των NPE, στο τέλος της υπό εξέταση περιόδου.
- Δείκτης Κάλυψης Ρευστότητας (LCR): Το συνολικό ποσό των υψηλής ποιότητας άμεσα ρευστοποιήσιμων στοιχείων ενεργητικού ως προς τις καθαρές εκροές ρευστότητας για μια περίοδο ακραίων συνθηκών 30 ημερών, σύμφωνα με τον κανονισμό (ΕΕ) 2015/61.
- Δείκτης κεφαλαίου κοινών μετοχών κατηγορίας 1 (CET1): Σύμφωνα με τον κανονισμό (EE) Αρ.575/2013, όπως ισχύει, ο λόγος των εποπτικών κεφαλαίων κοινών μετοχών κατηγορίας 1 προς το σύνολο του σταθμισμένου ενεργητικού (Risk Weighted Assets – RWA).
- Δείκτης Κόστους προς Έσοδα: Ο λόγος των λειτουργικών εξόδων προς τα λειτουργικά έσοδα.
- Δείκτης Κόστους προς Οργανικά Έσοδα: Ο λόγος των λειτουργικών εξόδων προς τα οργανικά λειτουργικά έσοδα. Τα οργανικά λειτουργικά έσοδα είναι το σύνολο των καθαρών εσόδων από τόκους, των καθαρών εσόδων από τραπεζικές αμοιβές και προμήθειες και των εσόδων από μη τραπεζικές υπηρεσίες.
- Δείκτης NPE: Ο λόγος των NPEs προς το σύνολο των δανείων και απαιτήσεων από πελάτες (προ προβλέψεων), που επιμετρώνται στο αποσβέσιμο κόστος στο τέλος της υπό εξέταση περιόδου.
- Δείκτης Προβλέψεων (ζημιές) προς το μέσο υπόλοιπο δανείων (μετά από προβλέψεις) – Κόστος Κινδύνου: Ο λόγος των προβλέψεων (ζημιών) για πιστωτικούς κινδύνους από δάνεια και απαιτήσεις της υπό εξέταση περιόδου, μη συμπεριλαμβανομένου του ποσού που αφορά δάνεια και απαιτήσεις που επιμετρώνται στο αποσβέσιμο κόστος και έχουν ταξινομηθεί ως κατεχόμενα προς πώληση, σε ετησιοποιημένη βάση, προς το μέσο υπόλοιπο των δανείων και απαιτήσεων από πελάτες που επιμετρώνται στο αποσβέσιμο κόστος (amortised cost) (ο αριθμητικός μέσος όρος των δανείων και απαιτήσεων από πελάτες στο αποσβέσιμο κόστος, στο τέλος της υπό εξέταση περιόδου, στο τέλος των ενδιάμεσων τριμήνων και στο τέλος του προηγούμενου έτους).
- Ενσώματη Λογιστική Αξία (Tangible Book Value): Το σύνολο των Ιδίων Κεφαλαίων που αναλογούν στους μετόχους εξαιρουμένων των προνομιούχων μετοχών, των πρόσθετων κεφαλαιακών μέσων κατηγορία 1 (AT1 capital instruments), των δικαιωμάτων τρίτων, μείον τα άυλα πάγια στοιχεία.
- Ενσώματα ίδια κεφάλαια ανά μετοχή (Tangible Book Value/Share): Ο λόγος της ενσώματης λογιστικής αξίας προς τον αριθμό κοινών μετοχών σε κυκλοφορία στο τέλος της περιόδου, εξαιρώντας τον αριθμό των ιδίων μετοχών.
- Έσοδα από αμοιβές και προμήθειες: Το σύνολο των καθαρών εσόδων από τραπεζικές αμοιβές και προμήθειες και των εσόδων από μη τραπεζικές υπηρεσίες της υπό εξέταση περιόδου.
- Έσοδα από εμπορικές και λοιπές δραστηριότητες: Το σύνολο από τα αποτελέσματα χαρτοφυλακίου συναλλαγών, αποτελέσματα από επενδυτικούς τίτλους και λοιπά έσοδα/(έξοδα) της υπό εξέταση περιόδου.
- Καθαρό Περιθώριο Επιτοκίου (NIM): Ο λόγος των καθαρών εσόδων από τόκους σε ετησιοποιημένη βάση, προς το μέσο υπόλοιπο του συνόλου ενεργητικού των συνεχιζόμενων δραστηριοτήτων (ο αριθμητικός μέσος όρος του συνόλου ενεργητικού, εξαιρουμένων των στοιχείων ενεργητικού από μη συνεχιζόμενες δραστηριότητες, στην αρχή και στο τέλος της υπό εξέταση περιόδου καθώς επίσης και στο τέλος των ενδιάμεσων τριμήνων).
- Κέρδη προ προβλέψεων (PPI): Λειτουργικά έσοδα αφαιρουμένων των λειτουργικών εξόδων όπως γνωστοποιούνται στις οικονομικές καταστάσεις της υπό εξέταση περιόδου.
- Μη Εξυπηρετούμενα Ανοίγματα (NPEs): Σύμφωνα με το υφιστάμενο πλαίσιο της Ευρωπαϊκής Αρχής Τραπεζών (ΕΑΤ) – European Banking Authority (EBA) – στα NPE περιλαμβάνονται δάνεια και απαιτήσεις από πελάτες σε καθυστέρηση άνω των 90 ημερών και δάνεια και απαιτήσεις από πελάτες αβέβαιης είσπραξης, δηλαδή δάνεια και απαιτήσεις από πελάτες τα οποία θεωρούνται μη εξυπηρετούμενα, παρόλο που είτε είναι ενήμερα, είτε είναι σε καθυστέρηση μέχρι 90 ημέρες, καθώς υπάρχουν ενδείξεις για δυσκολίες πλήρους αποπληρωμής χωρίς τη ρευστοποίηση της εξασφάλισης. Τα NPE, όπως αναφέρονται στο παρόν, αφορούν τα δάνεια (προ προβλέψεων) που επιμετρώνται στο αποσβέσιμο κόστος, εκτός εκείνων που έχουν ταξινομηθεί ως κατεχόμενα προς πώληση.
- NPE (σχηματισμός): Καθαρή αύξηση/μείωση των NPE της υπό εξέταση περιόδου εξαιρουμένης της επίπτωσης των διαγραφών, των πωλήσεων και λοιπών μεταβολών.
- Οργανικά κέρδη προ προβλέψεων (Core PPI): Το σύνολο των καθαρών εσόδων από τόκους, των καθαρών εσόδων από τραπεζικές αμοιβές και προμήθειες και των εσόδων από μη τραπεζικές υπηρεσίες αφαιρουμένων των λειτουργικών εξόδων της υπό εξέταση περιόδου.
- Οργανικά λειτουργικά κέρδη: Οργανικά κέρδη προ προβλέψεων αφαιρουμένων των προβλέψεων (ζημιών) για πιστωτικούς κινδύνους από δάνεια και απαιτήσεις της υπό εξέταση περιόδου.
- Προσαρμοσμένα καθαρά κέρδη: Τα καθαρά κέρδη/ζημιές που αναλογούν στους κατόχους τίτλων καθαρής θέσης της μητρικής εταιρείας εξαιρουμένων των εξόδων αναδιάρθρωσης, της ζημιάς απομείωσης υπεραξίας/ κέρδους από απόκτηση συμμετοχής, των κερδών / ζημιών που σχετίζονται με το σχέδιο μετασχηματισμού και μείωσης των Μη Εξυπηρετούμενων Ανοιγμάτων (NPE), της συνεισφοράς σε έργα υποδομής του Ελληνικού Δημοσίου, του καθαρού κέρδους / καθαρής ζημιάς από μη συνεχιζόμενες δραστηριότητες και των αναπροσαρμογών φόρου εισοδήματος.
- Συνολικός δείκτης Κεφαλαιακής Επάρκειας (Total Capital Adequacy ratio): Σύμφωνα με τον κανονισμό (EE) Αρ.575/2013, όπως ισχύει, ο λόγος των συνολικών εποπτικών κεφαλαίων προς το σύνολο του σταθμισμένου ενεργητικού (Risk Weighted Assets – RWA). Το σταθμισμένο ενεργητικό είναι το σύνολο του ενεργητικού και των στοιχείων εκτός ισολογισμού του Ομίλου, σταθμισμένα με βάση τους συντελεστές στάθμισης κινδύνου σύμφωνα με τον κανονισμό (ΕΕ) Αρ. 575/2013, λαμβάνοντας υπόψη τον πιστωτικό, λειτουργικό και τον κίνδυνο αγοράς.
[1] Λαμβάνοντας υπόψη την πρόβλεψη διανομής κερδών. Περιλαμβανομένων των κερδών περιόδου. Η διανομή κερδών υπόκειται σε σχετικές εγκρίσεις. Pro forma για την εξαγορά της Eurolife και την μερική πώληση της ERB Asfalistiki Ltd, ο αναπροσαρμοσμένοι δείκτες συνολικής κεφαλαιακής επάρκειας και CET1 ανήλθαν 19,2% και 14,3%, αντίστοιχα.
[2] Δυνητική αναταξινόμηση δανείων σε Πιθανή Αδυναμία Πληρωμής (Unlikely-to-Pay) που σχετίζεται με το νόμο για την μετατροπή δάνειων σε Ελβετικό Φράγκο το Δ’ Τρίμηνο 2026 πιθανόν να αυξήσει τον δείκτη μη εξυπηρετούμενων ανοιγμάτων (NPEs) κατά περίπου 40 μονάδες βάσης και να μειώσει την κάλυψη των NPEs από τις σωρευτικές προβλέψεις κατά περίπου 10 ποσοστιαίες μονάδες.
[3] Δυνητική αναταξινόμηση δανείων σε Πιθανή Αδυναμία Πληρωμής (Unlikely-to-Pay) που σχετίζεται με το νόμο για την μετατροπή δάνειων σε Ελβετικό Φράγκο το Δ’ Τρίμηνο 2026 πιθανόν να αυξήσει τον δείκτη μη εξυπηρετούμενων ανοιγμάτων (NPEs) κατά περίπου 40 μονάδες βάσης και να μειώσει την κάλυψη των NPEs από τις σωρευτικές προβλέψεις κατά περίπου 10 ποσοστιαίες μονάδες.
[4] Λαμβάνοντας υπόψη την πρόβλεψη διανομής κερδών. Περιλαμβανομένων των κερδών περιόδου. Η διανομή κερδών υπόκειται σε σχετικές εγκρίσεις. Pro forma για την εξαγορά της Eurolife και την μερική πώληση της ERB Asfalistiki Ltd, ο αναπροσαρμοσμένοι δείκτες συνολικής κεφαλαιακής επάρκειας και CET1 ανήλθαν 19,2% και 14,3%, αντίστοιχα.
[5] Δυνητική αναταξινόμηση δανείων σε Πιθανή Αδυναμία Πληρωμής (Unlikely-to-Pay) που σχετίζεται με το νόμο για την μετατροπή δάνειων σε Ελβετικό Φράγκο το Δ’ Τρίμηνο 2026 πιθανόν να αυξήσει τον δείκτη μη εξυπηρετούμενων ανοιγμάτων (NPEs) κατά περίπου 40 μονάδες βάσης.
[6] Δυνητική αναταξινόμηση δανείων σε Πιθανή Αδυναμία Πληρωμής (Unlikely-to-Pay) που σχετίζεται με το νόμο για την μετατροπή δάνειων σε Ελβετικό Φράγκο το Δ’ Τρίμηνο 2026 πιθανόν να μειώσει την κάλυψη των NPEs από τις σωρευτικές προβλέψεις κατά περίπου 10 ποσοστιαίες μονάδες.
[7] Λαμβάνοντας υπόψη την πρόβλεψη διανομής κερδών. Περιλαμβανομένων των κερδών περιόδου. Η διανομή κερδών υπόκειται σε σχετικές εγκρίσεις. Pro forma για την εξαγορά της Eurolife και την μερική πώληση της ERB Asfalistiki Ltd, ο αναπροσαρμοσμένος δείκτης CET1 ήταν 14,3%.